
Vermögensverwaltung in der Schweiz heisst: Ein zugelassener Profi trifft die Anlageentscheide, der Kunde legt den Rahmen fest. Das klingt einfach. Doch hinter dem Begriff stecken sehr verschiedene Anbieter, Gebührenmodelle und Schutzmechanismen. Wer 2026 ein Mandat vergeben will, sollte vorher klären, worauf es ankommt: Bewilligung, Depotbank, Kosten und die Frage, ob das eigene Vermögen ein Mandat überhaupt rechtfertigt.
Was Vermögensverwaltung ist und was nicht
Vermögensverwaltung ist ein Mandat, bei dem der Kunde die Anlageentscheide innerhalb einer vereinbarten Strategie an einen Verwalter überträgt. Der Verwalter kauft und verkauft Wertschriften, ohne bei jedem Schritt nachzufragen. Den Rahmen bestimmt der Vertrag: Risikobereitschaft, Anlagehorizont, erlaubte Anlageklassen, Währungen.
Davon zu unterscheiden ist die Anlageberatung. Dort schlägt der Berater etwas vor, entschieden wird aber vom Kunden selbst. Bei Execution only gibt es nicht einmal eine Empfehlung; die Bank führt bloss Aufträge aus. Wer selten Zeit hat, empfindet die Beratung rasch als mühsam. Wer gern selbst entscheidet, erlebt ein Mandat als Kontrollverlust. Die Wahl hängt darum weniger an der Höhe des Vermögens als am eigenen Temperament. Die Grenzen sind fliessend: Manche Banken bieten alle drei Formen parallel an, und einzelne Mandate räumen dem Kunden bei grösseren Umschichtungen ein Mitspracherecht ein.
Drei Anbietertypen im Vergleich
Der Markt ist gross: Die Banken in der Schweiz verwalteten Ende 2024 laut Bankenbarometer 2025 der Schweizerischen Bankiervereinigung 9’284 Milliarden Franken. Bei der grenzüberschreitenden Vermögensverwaltung für Privatkunden lag die Schweiz weltweit auf Rang eins. Privat- und Grossbanken bieten Mandate aus einer Hand an: Beratung, Depot, Kredit, oft auch Vorsorge. Dafür arbeiten sie häufig mit eigenen Produkten und festen Mindestvermögen. Unabhängige Vermögensverwalter sind meist kleinere Gesellschaften ohne eigene Bank. Sie wählen Produkte frei aus und sind oft direkter erreichbar. Das Vermögen liegt trotzdem bei einer Depotbank.
Digitale Anbieter, sogenannte Robo-Advisors, setzen auf Algorithmen und standardisierte Portfolios. Das drückt in der Regel die Kosten, lässt aber wenig Raum für persönliche Betreuung. Wie stark Technik die Branche verändert, zeigt der Beitrag über Blockchain und die Finanzwelt. Mindestvermögen und Gebühren unterscheiden sich je nach Anbieter erheblich. Verbindlich ist nur das schriftliche Angebot.
Bewilligung, Aufsicht und Sicherheit des Vermögens
Seit dem 1. Januar 2020 gilt das Finanzinstitutsgesetz (FINIG). Gewerbsmässig tätige Vermögensverwalter brauchen seither eine Bewilligung der FINMA. Bestehende Firmen erhielten drei Jahre Übergangsfrist. Die laufende Aufsicht liegt grundsätzlich bei Aufsichtsorganisationen, die ihrerseits von der FINMA bewilligt und beaufsichtigt werden. Nach Angaben der FINMA (Medienmitteilung vom 11. März 2025) hatte sie bis Ende Februar 2025 von 1’864 eingereichten Gesuchen 1’532 bewilligt. Wer einen Verwalter prüft, fragt nach der Bewilligung und der zuständigen Aufsichtsorganisation. Die FINMA veröffentlicht dazu eine Liste der bewilligten Vermögensverwalter. Die Bewilligung belegt, dass Organisation und Pflichten geprüft werden. Dass die Anlagen gut laufen, sagt sie nicht.
Das Vermögen selbst bleibt in der Regel beim Kunden. Es liegt in einem Depot bei einer Depotbank, lautend auf seinen Namen. Der Verwalter hält nur eine Verwaltungsvollmacht. Gerät die Depotbank in Konkurs, gehören Wertschriften laut esisuisse weiterhin dem Kunden und werden ihm herausgegeben, was allerdings dauern kann. Für Kontoguthaben gilt die Einlagensicherung bis 100’000 Franken pro Kunde und Bank. Marktverluste deckt keine dieser Regeln.
Kosten und Retrozessionen
Die meisten Mandate werden mit einer pauschalen Gebühr in Prozent des verwalteten Vermögens abgerechnet, der All-in-Fee. Sie deckt Verwaltung, Depot und Transaktionen ab. Andere Anbieter stellen Verwaltungs-, Depot- und Handelskosten einzeln in Rechnung. Welches Modell günstiger ausfällt, hängt von der Depotgrösse und der Handelsaktivität ab. Dazu kommen die Produktkosten der eingesetzten Fonds. Prozentsätze nennt seriös niemand ohne konkretes Angebot, denn sie hängen von Vermögenshöhe, Strategie und Betreuung ab. Auch kleine Unterschiede zählen. Die Gebühr fällt jedes Jahr auf das gesamte Vermögen an, nicht nur auf die Gewinne.
Heikel sind Retrozessionen. Das sind Vergütungen, die ein Verwalter von Fondsanbietern oder Banken für vermittelte Produkte erhält. Nach der Rechtsprechung des Bundesgerichts, etwa in einem Urteil von 2012, gehören sie grundsätzlich dem Kunden. Ein Verzicht gilt nur, wenn der Kunde zuvor umfassend informiert war und ausdrücklich zugestimmt hat. Im Vertrag sollte deshalb stehen, ob solche Zahlungen anfallen und wie damit umgegangen wird.
Für wen sich ein Mandat lohnt
Ein Mandat lohnt sich, wenn Vermögen, Zeit und Fachwissen auseinanderlaufen: Das Vermögen ist gross genug, damit die Gebühr verhältnismässig bleibt, die Zeit knapp, das Wissen begrenzt. Typische Anlässe sind eine Erbschaft, ein Firmenverkauf oder der Wechsel in die Pension. Auch die Nachfolgeplanung spielt hinein, weil ein klar dokumentiertes Mandat Angehörigen später den Überblick erleichtert. Wer dagegen gern selbst anlegt und seine Entscheide sicher trifft, kommt mit einem eigenen Portfolio womöglich günstiger weg. Die Grundlagen dazu erklärt der Ratgeber Investieren für Anfänger. Ab welchem Betrag ein Mandat möglich ist, legt jeder Anbieter selbst fest.
Vom Erstgespräch zum Mandat
Am Anfang steht das Gespräch. Der Verwalter fragt nach Zielen, Anlagehorizont, Vermögen und laufenden Verpflichtungen. Daraus entsteht das Risikoprofil. Auf dieser Grundlage folgt die Anlagestrategie: Aufteilung auf Aktien, Obligationen und weitere Anlageklassen, Grenzen für einzelne Positionen, Umgang mit Fremdwährungen. Dabei zählt auch, was der Verwalter fragt. Wer kaum nach Steuern, Verpflichtungen oder Liquiditätsbedarf forscht, hat das Profil womöglich zu knapp erhoben.
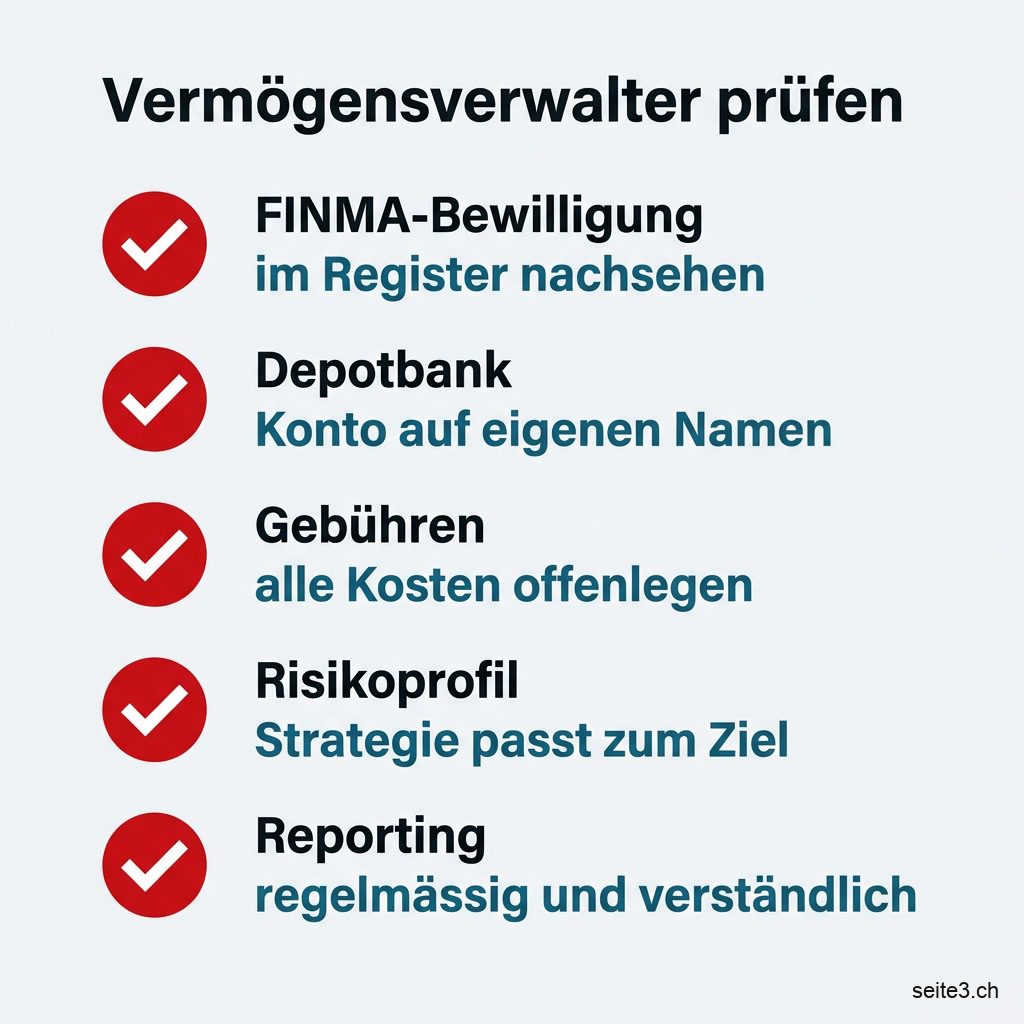
Wer eine Schweizer Vermögensverwaltung mit einem Mandat betrauen will, unterzeichnet anschliessend den Vertrag samt Vollmacht und Gebührenregelung. Danach beginnt die laufende Überwachung. Der Verwalter passt das Portfolio an, der Kunde erhält regelmässig Berichte, die Entwicklung nach Kosten und im Vergleich zu einer vereinbarten Referenz zeigen. Vor der Unterschrift hilft ein Abgleich mit dieser Checkliste:
- Bewilligung und Aufsichtsorganisation sind nachprüfbar
- Depotbank ist benannt, das Depot lautet auf den Kunden
- Gebühren stehen vollständig im Vertrag, inklusive Umgang mit Retrozessionen
- Strategie und Risikoprofil liegen schriftlich vor
- Reporting erfolgt regelmässig und verständlich
- Ansprechperson ist erreichbar
- Das Mandat ist jederzeit kündbar
- Interessenkonflikte werden offengelegt
Häufige Fragen
Was kostet eine Vermögensverwaltung in der Schweiz?
Das hängt vom Anbieter, vom Modell und von der Vermögenshöhe ab. Üblich ist eine jährliche Gebühr in Prozent des verwalteten Vermögens, pauschal oder in Einzelposten. Dazu kommen die Kosten der eingesetzten Fonds. Ein schriftliches Angebot mit allen Positionen macht Anbieter vergleichbar.
Für wen lohnt sich eine Vermögensverwaltung?
Vor allem für Personen mit grösserem Vermögen, wenig Zeit und begrenztem Anlagewissen. Auch nach einer Erbschaft oder einem Firmenverkauf kann ein Mandat sinnvoll sein. Wer seine Anlagen gern selbst steuert, braucht es meist nicht.
Wie sicher ist mein Geld beim Vermögensverwalter?
Der Verwalter hält das Vermögen nicht selbst, es liegt bei einer Depotbank. Wertschriften bleiben Eigentum des Kunden, Kontoguthaben sind bis 100’000 Franken pro Kunde und Bank gesichert. Das Marktrisiko trägt der Kunde in jedem Fall. Auch ein Mandat garantiert keine Rendite.
Wie erkenne ich einen seriösen Vermögensverwalter?
Eine Rangliste des besten Verwalters gibt es nicht, weil Ziele und Vermögen zu verschieden sind. Seriöse Verwalter weisen ihre FINMA-Bewilligung und ihre Aufsichtsorganisation vor. Sie legen Gebühren und Retrozessionen offen und versprechen keine Renditen. Zögern sie bei diesen Punkten, ist Vorsicht angebracht.
Fazit
Vermögensverwaltung in der Schweiz ist ein regulierter Markt mit klaren Prüfpunkten. Bewilligung, Depotbank, Kostenstruktur samt Retrozessionen und ein schriftliches Risikoprofil sagen mehr aus als jede Broschüre. Wer 2026 ein Mandat plant, holt von zwei bis drei Anbietern ein Angebot ein, geht die Checkliste durch und lässt sich mit der Unterschrift Zeit.